Gestión de finanzas personales
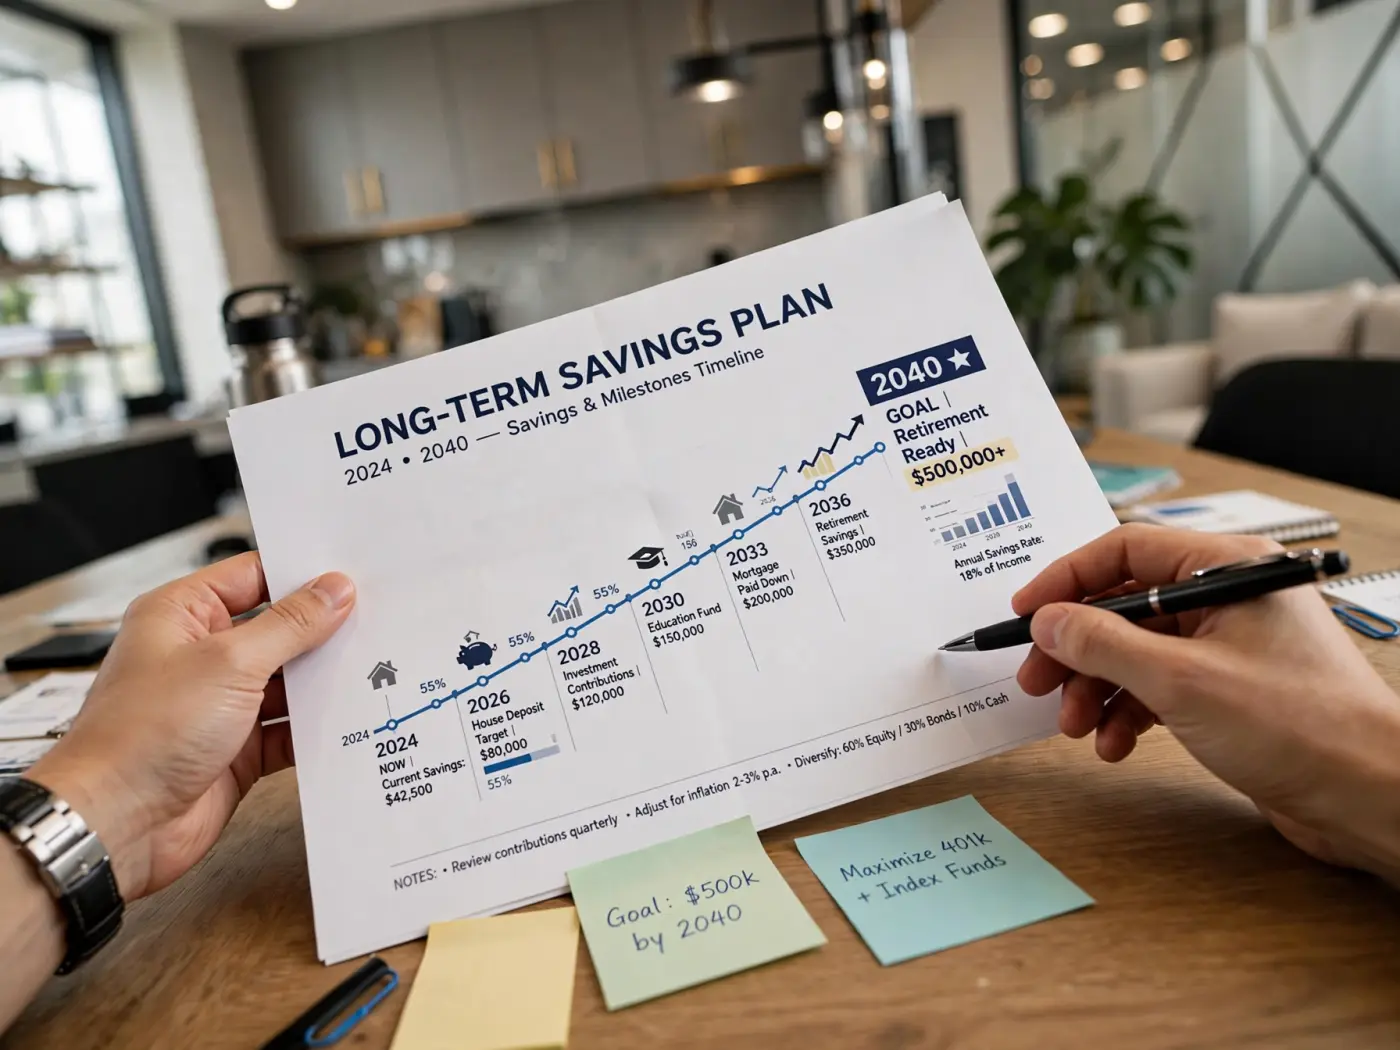
La gestión de las finanzas personales es el conjunto de prácticas y decisiones cotidianas que determinan cómo se administra el dinero: cuánto se gasta, cuánto se ahorra, cómo se manejan las deudas y de qué manera se protege el presupuesto frente a la inflación y los imprevistos. En el contexto argentino, donde la variación de precios y la incertidumbre económica son factores constantes, una buena organización financiera personal resulta especialmente relevante.
Métodos de presupuesto
Un presupuesto es, en esencia, un plan para el uso del dinero. Existen diferentes métodos para armarlo, y la elección depende de las preferencias y la situación de cada persona:
- Presupuesto por categorías: se asigna un monto máximo a cada categoría de gasto (vivienda, alimentación, transporte, esparcimiento, ahorro, etc.). Es el método más tradicional y permite un control detallado.
- Regla proporcional (por ejemplo, 50/30/20): se destina un porcentaje del ingreso neto a necesidades básicas, otro a gastos personales y otro al ahorro o pago de deudas. Es un punto de partida útil, aunque los porcentajes deben adaptarse a la realidad de cada hogar.
- Presupuesto base cero: cada peso de ingreso se asigna a una función específica antes de que comience el período. Al final del mes, el saldo asignado debe ser cero (no porque se gaste todo, sino porque todo tiene un destino definido, incluido el ahorro).
Ningún método es universalmente superior. Lo importante es que el presupuesto sea realista, que se revise con regularidad y que se ajuste cuando cambian los ingresos, los gastos o las condiciones económicas.
Fondo de emergencia
El fondo de emergencia es una reserva de dinero líquido —es decir, de fácil y rápido acceso— destinada exclusivamente a cubrir gastos imprevistos o situaciones extraordinarias: una reparación urgente, un problema de salud, la pérdida temporal de ingresos.
Como referencia general, se suele recomendar que el fondo cubra entre tres y seis meses de gastos esenciales. Sin embargo, el monto adecuado depende de factores como la estabilidad del ingreso, la cantidad de personas a cargo y las obligaciones financieras vigentes.
En un contexto inflacionario, mantener el fondo de emergencia requiere atención adicional: el poder adquisitivo de la reserva se erosiona con el tiempo si no se toman medidas para preservarlo, dentro de las opciones disponibles y considerando siempre la necesidad de liquidez inmediata.
Manejo de deudas y cuotas
Las deudas no son inherentemente negativas, pero requieren una gestión cuidadosa. Algunos principios generales:
- Conocer el costo total: antes de tomar un crédito o financiar una compra en cuotas, es fundamental calcular el costo financiero total (CFT), que incluye intereses, seguros y gastos administrativos.
- Priorizar deudas de alto costo: si existen varias deudas simultáneas, suele ser conveniente concentrar los esfuerzos de pago en aquellas que generan mayor costo financiero (por ejemplo, saldos de tarjeta de crédito que acumulan intereses elevados).
- Evitar financiar gastos corrientes con deuda: recurrir sistemáticamente al crédito para cubrir gastos del día a día puede generar un ciclo de endeudamiento difícil de revertir.
- Evaluar la relación cuota/ingreso: comprometer un porcentaje excesivo del ingreso en cuotas reduce la flexibilidad financiera y aumenta la vulnerabilidad ante imprevistos.
El efecto de la inflación sobre el presupuesto familiar
En la Argentina, la inflación es una variable que impacta directamente en la vida cotidiana. Los precios de bienes y servicios tienden a aumentar de manera sostenida, lo que significa que el mismo ingreso nominal compra menos con el paso del tiempo.
Este fenómeno afecta de manera desigual a las distintas categorías de gasto: algunos rubros (como alimentos y servicios básicos) pueden aumentar a un ritmo diferente que otros (como indumentaria o tecnología). Por eso, es importante revisar el presupuesto con frecuencia y no asumir que las proporciones de gasto se mantienen estables de un mes a otro.
Ejemplo ilustrativo
La siguiente tabla muestra, de manera simplificada e hipotética, cómo la inflación puede modificar la estructura de un presupuesto familiar a lo largo de seis meses. Los valores son ficticios y se presentan únicamente con fines didácticos.
| Categoría | Mes 1 (Ejemplo ilustrativo) | Mes 6 (Ejemplo ilustrativo) | Variación estimada |
|---|---|---|---|
| Alimentos y bebidas | $120.000 | $145.000 | +20,8 % |
| Servicios (luz, gas, agua, internet) | $35.000 | $44.000 | +25,7 % |
| Transporte | $25.000 | $30.000 | +20,0 % |
| Salud (obra social, medicamentos) | $20.000 | $24.000 | +20,0 % |
| Esparcimiento | $15.000 | $17.500 | +16,7 % |
| Total estimado | $215.000 | $260.500 | +21,2 % |
Ejemplo ilustrativo. Los montos y porcentajes son hipotéticos y no representan datos reales ni proyecciones. Su único propósito es mostrar cómo la inflación puede alterar la composición del presupuesto.
Límites de la gestión de finanzas personales como servicio informativo
- La información y las herramientas que brindamos tienen carácter educativo e informativo. No reemplazan el asesoramiento profesional específico cuando la situación lo requiera.
- Cada persona o familia tiene una realidad económica diferente. Las estrategias generales deben adaptarse a cada caso particular.
- No gestionamos fondos, no ejecutamos operaciones financieras y no garantizamos resultados.
Páginas relacionadas
- Análisis financiero — Diagnóstico integral de la situación financiera personal.
- Planificación de capital — Definición de objetivos y horizontes temporales.
- Análisis de mercados — Indicadores macroeconómicos y su impacto en las finanzas personales.
Si desea trabajar en la organización de sus finanzas personales, puede comunicarse a través de nuestra página de contacto.